Résumé : L’assurance PNO couvre votre logement loué ou laissé vide contre les sinistres et engage votre responsabilité de bailleur. Obligatoire en copropriété depuis la loi Alur, elle reste vivement conseillée ailleurs. Elle intervient quand l’assurance du locataire manque ou ne suffit pas, notamment pendant la vacance locative.
Entre deux locataires, votre appartement peut rester vide plusieurs semaines. Durant cette période, l’assurance de votre occupant ne joue plus, et un simple dégât des eaux devient votre problème. C’est précisément le rôle de l’assurance propriétaire non occupant, un contrat qui protège votre bien même inoccupé. Avant d’y arriver, sécuriser vos revenus reste la priorité : notre dossier sur les recours face aux loyers impayés vous aide à anticiper les défaillances les plus coûteuses.
Souscrire cette couverture représente un budget modeste au regard des risques. Selon les données du secteur, la prime moyenne d’une PNO pour un appartement en copropriété s’établit autour de 130 € par an, d’après les chiffres de France Assureurs relevés en 2025. Un montant déductible de vos revenus fonciers au régime réel, qui protège pourtant un investissement de plusieurs centaines de milliers d’euros.
L’assurance PNO, qu’est-ce que c’est exactement ?
Le sigle désigne le propriétaire non occupant : celui qui possède un bien qu’il n’habite pas lui-même. L’assurance de propriétaire bailleur est le contrat qui couvre ce propriétaire dans sa relation avec son logement, ses locataires et les tiers.
Contrairement à la multirisque habitation classique, elle ne protège pas les biens personnels de l’occupant. Elle se concentre sur la structure du bâtiment (murs, sols, toiture, canalisations), sur votre responsabilité civile de bailleur et sur les périodes où le logement est vide. C’est une couverture complémentaire, pensée pour un usage précis : l’investissement locatif.
Elle intervient dans trois situations fréquentes. Quand le bien est vacant entre deux baux. Quand le locataire a laissé son assurance expirer. Et quand la cause d’un sinistre n’est pas imputable à l’occupant, par exemple une canalisation encastrée qui cède dans un mur porteur.
Quand la couverture PNO est-elle obligatoire ?
La réponse dépend de la nature de votre bien. En copropriété, l’assurance est imposée. La loi Alur du 24 mars 2014, via l’article 9-1 de la loi du 10 juillet 1965, oblige tout copropriétaire, occupant ou non, à souscrire au minimum une garantie responsabilité civile depuis le 1er janvier 2015.
Pour une maison individuelle hors copropriété, aucune obligation légale ne s’applique. La couverture reste toutefois fortement recommandée, et souvent exigée par la banque en cas de prêt immobilier locatif. Renoncer à cette protection, c’est assumer seul la totalité d’un sinistre structurel.
Le contexte du parc locatif ajoute un enjeu. Selon le service Zéro Logement Vacant, les logements vides depuis plus de deux ans représentent 4,1 % du parc privé français d’après le fichier LOVAC 2025. Un bien vacant, y compris à cause d’un DPE défavorable, reste exposé aux dégâts sans locataire pour le déclarer.
Quelles garanties attendre d’un contrat PNO ?
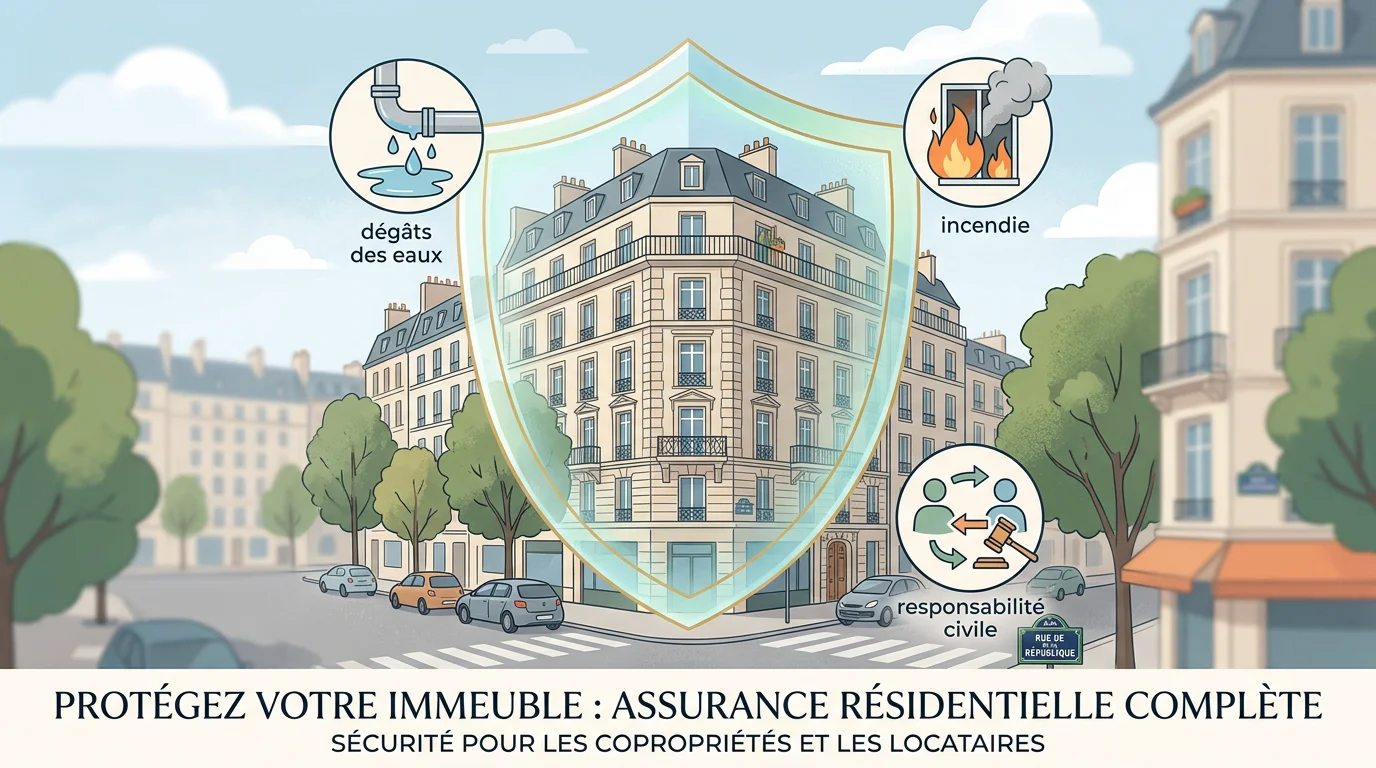
Un contrat solide combine un socle de garanties et des options. Le socle protège d’abord votre responsabilité civile de propriétaire, si un défaut d’entretien ou un vice de construction cause un dommage à un voisin ou à un passant.
Viennent ensuite les dommages au bâti : incendie, explosion, dégât des eaux, tempête, catastrophe naturelle. Beaucoup de contrats ajoutent le vol, le vandalisme, le bris de glace et les dommages électriques. Une garantie défense et recours prend en charge vos frais de procédure après un sinistre.
Certaines options méritent réflexion selon votre profil : protection juridique en cas de litige, garantie perte de loyers quand le logement devient inhabitable, ou couverture du mobilier en location meublée. Un point mérite une vigilance particulière, l’état du bien au départ du locataire. Pour limiter les mauvaises surprises, consultez notre guide sur les dégradations du locataire, qui détaille la prévention et les démarches à engager.
Combien coûte une assurance PNO en 2026 ?
Le tarif reste raisonnable au regard de la protection offerte. Pour un appartement en copropriété, les cotisations annuelles observées en 2026 se situent le plus souvent entre 80 et 180 € selon la formule. Plusieurs facteurs font varier ce montant.
- Les caractéristiques du logement : surface, type, année de construction, état général.
- La localisation et l’exposition aux risques naturels.
- L’étendue des garanties choisies et le niveau de franchise.
- Le nombre de biens assurés, qui peut ouvrir des tarifs dégressifs.
Bonne nouvelle sur le plan fiscal : si vous déclarez vos revenus fonciers au régime réel, la prime est intégralement déductible. Comparez plusieurs devis, ajustez la franchise à votre capacité d’absorption d’un sinistre, et ne conservez que les garanties réellement utiles à votre situation.
PNO, garantie loyers impayés et vacance : ne pas tout confondre
Ces trois protections répondent à des risques différents et se cumulent. La PNO couvre le bâti et votre responsabilité. La garantie loyers impayés (GLI) vous indemnise quand le locataire cesse de payer pendant le bail. La vacance locative, elle, correspond au logement vide entre deux baux.
La distinction compte, car la vacance n’est pas couverte par les contrats standards. Selon l’Insee, la part des logements vacants s’établit à 7,7 % du parc en 2025, en recul depuis 8,1 % en 2019. Ce chiffre grimpe nettement dans certaines zones rurales et périurbaines, où reluer prend plus de temps.
Pour vos revenus, la GLI est le vrai bouclier. Elle protège contre la défaillance du locataire, un risque qui dépend fortement du mode de gestion. C’est précisément là que la sélection du dossier locataire fait la différence. Notre option de garantie loyers impayés couvre les loyers jusqu’à 100 000 € et les dégradations remboursées jusqu’à 10 000 €, en complément d’une PNO souscrite à part.
Location meublée ou vide : quel impact sur votre assurance ?
Le type de location modifie vos besoins de couverture. En location vide, vous assurez essentiellement le bâti et votre responsabilité. En meublé, votre mobilier vous appartient et doit être garanti en cas de sinistre.
Les locations meublées et saisonnières présentent aussi une rotation plus fréquente des occupants. Cela allonge les périodes de vacance et augmente le risque de sinistre lié à la méconnaissance des lieux. Des formules spécifiques intègrent alors la couverture des équipements fournis avec le logement.
Avant de trancher entre les deux régimes, la fiscalité et la stratégie locative pèsent autant que l’assurance. Pour arbitrer sereinement, appuyez-vous sur notre comparatif entre meublé et vide, qui met en regard couverture, rendement et contraintes.
Déléguer la gestion pour ne rien laisser au hasard
Une bonne assurance ne remplace pas une gestion rigoureuse. Attestation du locataire à collecter chaque année, déclaration rapide d’un sinistre, suivi des impayés : ces tâches conditionnent votre indemnisation et vos revenus.
Le mode de gestion influence d’ailleurs directement le risque. D’après une étude Imodirect de janvier 2025, le taux de défaut à trente jours atteint 1,97 % sur les logements en gestion professionnelle, contre 5,33 % sur ceux auparavant en autogestion. La sélection du locataire et le suivi du bail expliquent en grande partie cet écart.
Si vous préférez concentrer votre énergie ailleurs, déléguer reste une option sûre. Confier votre bien à notre mandat de gestion locative sécurise chaque étape : sélection du dossier, encaissement des loyers, quittances et reporting mensuel dans votre espace propriétaire.
L’essentiel à retenir pour protéger votre bien en France
Souscrire une assurance de propriétaire non occupant n’est pas une formalité, c’est une protection de fond pour votre investissement locatif. Obligatoire en copropriété, elle comble les angles morts de l’assurance du locataire et vous couvre pendant les périodes de vacance. Vérifiez d’abord votre socle de garanties, puis complétez avec une GLI si vous voulez sécuriser vos revenus. En France, cette combinaison reste la façon la plus simple de louer l’esprit tranquille, à condition de gérer le bail avec méthode.
Passez à l’action avec Bolieu
Bien assurer votre logement est une chose, le louer vite et sans impayé en est une autre. Si vous possédez un bien en Savoie ou en Haute-Savoie, nous prenons en charge la mise en location et le suivi complet du bail, pour que la protection de votre patrimoine ne repose plus sur votre seule vigilance.
Sur Chambéry, Aix-les-Bains, Annecy et Annemasse, nous présentons un locataire solvable sous 7 jours en moyenne, avec des honoraires transparents et une option de garantie loyers impayés couvrant jusqu’à 100 000 €. Découvrez notre pack location clé en main et confiez votre bien en gardant la main via votre espace propriétaire.
Questions fréquentes
L’assurance PNO est-elle vraiment obligatoire ?
Elle est obligatoire en copropriété depuis la loi Alur, au minimum en responsabilité civile. Pour une maison individuelle hors copropriété, elle est facultative mais vivement conseillée, et souvent demandée par la banque en cas de prêt.
La PNO remplace-t-elle l’assurance du locataire ?
Non, les deux contrats sont complémentaires. L’assurance du locataire couvre ses biens et sa responsabilité d’occupant, tandis que la PNO couvre le bâti, votre responsabilité de propriétaire et les périodes sans occupant.
La vacance locative est-elle couverte par la PNO ?
La PNO protège votre bien contre les sinistres même vide, mais elle ne compense pas la perte de loyer pendant la vacance. Seules quelques garanties spécifiques indemnisent l’absence de locataire, souvent à des conditions restrictives.
Puis-je déduire la prime de mes impôts ?
Oui, si vous déclarez vos revenus fonciers au régime réel. La cotisation PNO est alors intégralement déductible, au même titre que les intérêts d’emprunt ou les travaux.
Comment sécuriser mes loyers en plus de la PNO ?
La PNO ne couvre pas les impayés, il faut une garantie loyers impayés dédiée. Notre option GLI protège vos revenus jusqu’à 100 000 € et prend en charge des dégradations jusqu’à 10 000 €, en s’appuyant sur une sélection stricte du dossier locataire.
Vous avez un bien a louer ?
Confiez-nous sa gestion locative : loyers securises, locataires verifies, zero souci.
Confier mon bien →