Résumé : La garantie contre les loyers impayés protège les revenus du bailleur selon les conditions du contrat. Pour choisir, comparez les plafonds, les délais, les exclusions et les critères d’éligibilité du locataire. La GLI n’est pas la seule solution : une caution ou Visale peuvent aussi convenir, selon le dossier et les règles applicables.
Un loyer impayé peut fragiliser le budget d’un bailleur bien avant qu’une procédure aboutisse. Une assurance ne se choisit donc pas uniquement sur son prix : vérifiez aussi ce qui est couvert, les délais de déclaration et les conditions imposées au locataire. Pour comparer les différentes options, consultez notre article sur choisir entre la GLI, la caution et Visale.
En France, la garantie loyers impayés, ou GLI, est une assurance facultative souscrite par le propriétaire. Elle peut indemniser certains loyers et charges dus, mais son intervention dépend de l’éligibilité du dossier et des clauses du contrat. La protection peut aussi inclure des dégradations ou des frais de procédure. Ces garanties, leurs plafonds et leurs éventuelles franchises diffèrent selon les contrats.
Ce que couvre réellement une GLI
Imaginez un locataire qui perd son emploi et cesse de payer son loyer. La GLI peut alors indemniser le bailleur, à condition que le contrat couvre le sinistre et que les démarches soient respectées.
La garantie principale porte sur les loyers impayés, parfois avec les charges et indemnités d’occupation. Le contrat fixe le plafond financier et les modalités d’indemnisation. Il peut aussi prévoir la prise en charge des frais de recouvrement ou de procédure.
Les dégradations immobilières constituent souvent une garantie distincte, incluse ou proposée en option. Vérifiez le montant couvert, les dommages concernés et les justificatifs exigés, notamment les états des lieux d’entrée et de sortie. La GLI ne remplace pas automatiquement une assurance propriétaire non occupant, qui concerne d’autres risques liés au logement.
Ne confondez pas couverture annoncée et indemnisation automatique. Le bailleur doit généralement constituer un dossier conforme, respecter les délais de déclaration et transmettre les pièces demandées. Une omission ou une déclaration tardive peut compromettre la prise en charge, selon les clauses du contrat.
Les critères à vérifier avant de souscrire
Un tarif attractif ne suffit pas à départager deux contrats. Comparez les éléments qui déterminent le montant réellement remboursé et les conditions d’activation de la garantie.
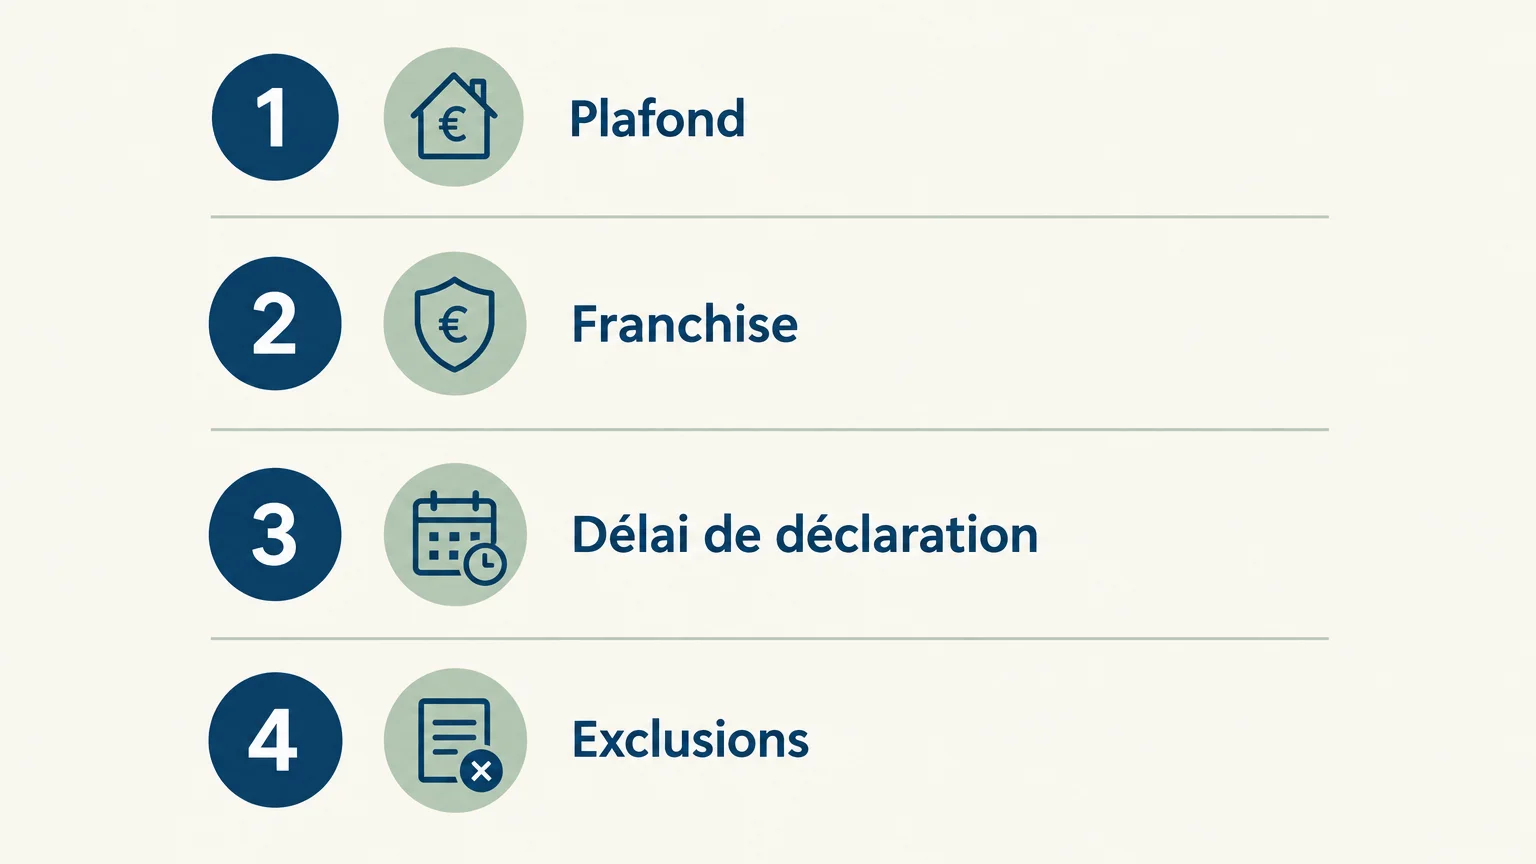
Commencez par le plafond d’indemnisation et sa durée. Vérifiez si le plafond concerne chaque sinistre, chaque logement ou toute la durée du contrat. Regardez aussi si une franchise, une période de carence ou un délai avant le premier versement s’applique.
Examinez ensuite les garanties complémentaires : dégradations, frais de procédure, accompagnement juridique et éventuelle vacance après un sinistre. Une mention générale ne précise pas toujours leur portée. Les exclusions, les plafonds séparés et les justificatifs requis figurent dans les documents contractuels.
Enfin, relevez le délai de déclaration d’un impayé et le calendrier des relances à respecter. Notez les dates dès la souscription et conservez les preuves d’envoi. Un contrat moins cher peut se révéler moins adapté si ses plafonds ou ses exclusions ne correspondent pas à votre situation.
GLI, caution ou Visale : des protections différentes
Le bon choix dépend notamment du profil du locataire, du coût acceptable et du niveau de couverture recherché. Ces mécanismes ne sont pas interchangeables, et leur cumul est encadré.
La GLI est une assurance payée par le bailleur. Elle peut réunir indemnisation et gestion des démarches, selon le contrat. L’assureur examine le dossier du candidat selon ses propres critères.
La caution d’un proche repose sur l’engagement d’une personne à régler certaines sommes si le locataire fait défaut. Elle ne comporte pas de cotisation d’assurance, mais son efficacité dépend de la solvabilité du garant et des démarches de recouvrement.
Visale est un cautionnement gratuit d’Action Logement, réservé aux locataires qui remplissent les critères du dispositif. Depuis le 6 janvier 2026, les conditions d’accès et les plafonds de loyer ont évolué. La garantie est limitée à la durée prévue par le dispositif, au maximum trois ans pour le bail initial, et le loyer doit respecter le plafond indiqué sur le visa du locataire. Consultez les règles Visale applicables en 2026 avant de retenir cette option.
La loi encadre également le cumul d’une assurance garantissant les obligations locatives avec une caution. L’article 22-1 de la loi du 6 juillet 1989 prévoit une exception pour les logements loués à un étudiant ou un apprenti. Vérifiez le cadre correspondant à votre situation dans le texte de l’article 22-1. Pour approfondir le choix entre ces mécanismes, nous détaillons aussi les options de garantie locative.
Éligibilité du locataire et qualité du dossier
Une candidate peut disposer de revenus suffisants sans satisfaire aux critères de l’assureur. Vérifiez son éligibilité avant la signature du bail et avant de considérer la GLI comme acquise.
Selon le profil, l’assureur peut demander des justificatifs de revenus, d’emploi ou d’activité. Il peut aussi appliquer un seuil de solvabilité et refuser certains dossiers. Les critères varient : ne présumez pas qu’un CDI, un garant ou un niveau de revenu donnés suffiront sans validation contractuelle.
Pour un candidat travaillant en Suisse, vérifiez en amont les justificatifs acceptés et la manière dont ses revenus sont évalués. Notre page explique comment constituer le dossier d'un locataire frontalier. La conformité doit être confirmée auprès de l’assureur avant l’entrée dans les lieux.
Cette vérification préalable sert aussi à éviter de sélectionner un dossier incompatible avec la garantie envisagée. Conservez les pièces transmises et la confirmation d’acceptation, puis consultez les conditions générales pour savoir quels documents fournir en cas de sinistre.
Que faire dès le premier impayé
Si le loyer n’arrive pas à la date prévue, contactez rapidement le locataire et vérifiez qu’il ne s’agit pas d’un simple retard. Ensuite, suivez le calendrier inscrit au contrat et prévenez l’assureur dans le délai requis.
Respectez chaque étape, de la relance à la déclaration du sinistre. Conservez les échanges, décomptes et justificatifs de loyer. Une démarche amiable peut permettre de convenir d’une régularisation, mais n’attendez pas pour accomplir les formalités imposées par l’assurance.
Dans une étude publiée le 21 janvier 2026, l’assureur Mila indique avoir examiné plus de 10 000 dossiers de sinistres. Selon cette analyse, la grande majorité des situations critiques étudiées est liée à des événements imprévus de la vie. Cette donnée décrit le portefeuille étudié par l’assureur, pas l’ensemble des locations en France. Elle rappelle qu’un impayé peut survenir sans que le locataire ait été de mauvaise foi. Consultez l’étude de sinistres de Mila.
Pour connaître les étapes à suivre et les délais de réaction, consultez également les démarches en cas de loyer impayé. Distinguez toujours la procédure de recouvrement de l’indemnisation : la première organise les actions envers le locataire, tandis que la seconde dépend du contrat d’assurance.
Notre option GLI et ses conditions
Si vous souhaitez déléguer la gestion de votre location avec une couverture complémentaire, notre option de garantie coûte 3,5 % TTC du loyer. Elle est soumise à la validation d’un dossier locataire conforme aux critères de l’assureur et aux conditions du contrat.
La couverture peut atteindre 100 000 € pour les loyers impayés et 10 000 € pour les dégradations. Les frais de procédure et un accompagnement juridique sont inclus selon les conditions contractuelles. Ces montants constituent des plafonds, pas une indemnisation automatique de chaque sinistre.
Notre suivi des impayés suit un calendrier précis : relance le 8 du mois, seconde relance le 20, puis mise en demeure en recommandé à partir du 27. Nous informons le propriétaire et la caution, puis transmettons le dossier à notre commissaire de justice partenaire. Les actes sont signifiés sous 7 jours, et les frais de recouvrement de l’étude sont plafonnés à 10 % des sommes dues. Cette procédure de gestion ne remplace pas les conditions d’indemnisation de l’assurance.
Choisir une protection adaptée à votre location
Avant de souscrire, confrontez le coût de la cotisation aux plafonds, franchises, délais et exclusions du contrat. Vérifiez l’éligibilité du locataire avant la signature et respectez les règles de cumul applicables. Une garantie contre les loyers impayés bien choisie correspond à votre budget et au risque que vous souhaitez couvrir, sans confondre assurance, caution et Visale.
Un suivi locatif avec un interlocuteur local
La garantie ne dispense pas de vérifier le dossier, de suivre les échéances ni d’agir rapidement en cas d’impayé. Si vous souhaitez déléguer ces démarches, nous assurons la gestion locative dans nos secteurs de Savoie, de Haute-Savoie et du bassin genevois français.
Notre gestion comprend le suivi du bail, l’encaissement des loyers et les relances prévues dans notre procédure. La garantie reste une option soumise à la validation du dossier et aux conditions du contrat. Découvrez notre service de gestion locative pour vérifier si votre bien se situe dans notre zone d’intervention et choisir le niveau d’accompagnement adapté.
Questions fréquemment posées
La GLI est-elle obligatoire pour un propriétaire bailleur ?
Non, cette assurance est facultative. Le bailleur peut aussi étudier une caution ou Visale si le locataire remplit les critères requis.
Qui paie la garantie loyers impayés ?
Le propriétaire souscrit et paie généralement la prime de GLI. Le coût et les garanties figurent dans le contrat choisi.
Peut-on cumuler une GLI et la caution d’un proche ?
Le cumul est encadré par la loi et comporte une exception pour les étudiants et apprentis. Vérifiez la règle applicable à votre bail avant de demander une caution.
La GLI couvre-t-elle les dégradations du logement ?
Cela dépend du contrat et des garanties souscrites. Vérifiez le plafond, les dommages pris en charge et les justificatifs exigés.
Notre option de garantie est-elle accessible pour tous les locataires ?
Non, le dossier doit être validé selon les critères de l’assureur. Notre option coûte 3,5 % TTC du loyer et reste soumise aux conditions et plafonds du contrat.
Vous avez un bien a louer ?
Confiez-nous sa gestion locative : loyers securises, locataires verifies, zero souci.
Confier mon bien →