Résumé : Un audit de rentabilité locative confronte les loyers attendus au coût total du bien, puis déduit les charges, les périodes sans locataire et les dépenses d’entretien. Distinguez le rendement net du cash-flow après crédit : ces indicateurs répondent à des questions différentes. Des loyers locaux et des dépenses documentées rendent le calcul plus utile pour décider.
Un rendement brut séduisant suffit-il à valider un achat ? Pas toujours : il ne tient pas compte des dépenses récurrentes ni des mois sans loyer. Pour situer vos hypothèses dans une ville précise, vous pouvez calculer le rendement locatif à Grenoble, puis comparer cette estimation aux caractéristiques de votre projet. Un audit de rentabilité locative sert à vérifier ces hypothèses et à apprécier ce qu’il reste après les frais liés au logement.
Le calcul est plus instructif lorsqu’il s’appuie sur un loyer cohérent avec le secteur, un coût d’acquisition complet et des charges réelles. Il faut aussi distinguer une projection du résultat effectivement obtenu : le loyer visé, la fiscalité et le financement influencent l’évaluation, mais ne se résument pas au même pourcentage. Une analyse claire vous aide à repérer les hypothèses qui pèsent le plus sur l’équilibre du bien.
Quelles données réunir pour un audit utile ?
Commencez par établir une fiche du bien avec les montants réellement payés et les hypothèses à vérifier. Le prix d’achat ne suffit pas : ajoutez les frais d’acquisition, les frais d’agence éventuels, les travaux initiaux et les dépenses nécessaires avant la première location.
- Coût total : prix d’achat, frais d’acquisition et travaux de départ.
- Loyer prévisionnel : montant hors charges adapté au logement et à son emplacement.
- Charges annuelles : taxe foncière, assurance, frais de gestion, charges non récupérables et entretien.
- Aléas locatifs : vacance prévisible, remise en état et éventuels impayés.
- Financement : mensualités, intérêts et assurance emprunteur, à traiter séparément du rendement.
Les loyers d’annonces ne sont pas nécessairement les loyers effectivement encaissés. Un guide méthodologique de la carte des loyers précise que ses estimations reposent sur des loyers d’annonces et des logements types. Il indique aussi que le niveau d’analyse peut varier selon le nombre d’observations disponibles. Utilisez ces estimations comme repère, puis vérifiez que le logement comparé correspond au vôtre.
Pour rapprocher le loyer estimé des ventes immobilières, un jeu de données publié en 2026 sur data.gouv.fr couvre 3 791 communes. Il met en regard des estimations de loyers issues de la carte 2025 et des prix de vente 2025. Son rendement est brut : les charges, les travaux, la vacance et les impôts restent à déduire.
Comment vérifier le loyer retenu ?
Un appartement rénové et bien situé ne se loue pas nécessairement au même prix qu’un logement comparable moins entretenu ou plus éloigné des transports. Relevez des références portant sur des biens proches par leur surface, leur nombre de pièces, leur état et leur emplacement. Écartez les annonces manifestement atypiques, puis retenez une hypothèse prudente plutôt que le loyer le plus élevé repéré.
Les données nationales aident à cadrer l’analyse, mais ne remplacent pas l’observation du quartier. L’édition 2026 de l’étude de l’ANIL sur les loyers s’appuie sur les résultats 2024 des observatoires locaux. Elle précise qu’au début de 2026, 37 observatoires couvrent 67 agglomérations. Vérifiez si votre secteur est observé et tenez compte du millésime des données.
Le loyer de marché ne se confond pas avec la valeur locative cadastrale utilisée comme base fiscale. Pour estimer les revenus du logement, partez des loyers pratiqués pour des biens comparables et des contraintes qui s’appliquent à votre location.
Comment calculer le rendement brut, net et le cash-flow ?
Prenons un exemple fictif : un logement revient à 220 000 euros, frais et travaux initiaux compris, et le loyer prévu atteint 900 euros par mois hors charges. Le rendement brut rapporté au coût total est de 10 800 ÷ 220 000 × 100, soit environ 4,9 %. C’est un premier repère, pas une mesure du revenu restant au propriétaire.
Pour estimer le rendement locatif net, retranchez du loyer annuel les charges qui restent à votre charge, puis rapportez le résultat au coût total du projet. Avec un mois de vacance, 9 900 euros de loyers sont encaissés. Si les charges et dépenses annuelles retenues dans cet exemple atteignent 3 000 euros, le revenu avant impôt est de 6 900 euros, soit environ 3,1 % du coût total.
Le cash-flow immobilier répond à une autre question : que reste-t-il après les sorties d’argent liées au financement ? Si les remboursements annuels de crédit de l’exemple atteignent 8 400 euros, le flux avant impôt est de moins 1 500 euros. Un rendement positif peut donc coexister avec un effort d’épargne mensuel.
Pour comparer plusieurs biens, gardez la même méthode de calcul et les mêmes catégories de dépenses. Indiquez explicitement si l’impôt est exclu, car le résultat après fiscalité dépend de la situation du propriétaire et du régime applicable. Ne mélangez pas les remboursements de capital au calcul du rendement : intégrez-les plutôt à l’analyse de trésorerie.
Comment intégrer la fiscalité et les dépenses réelles ?
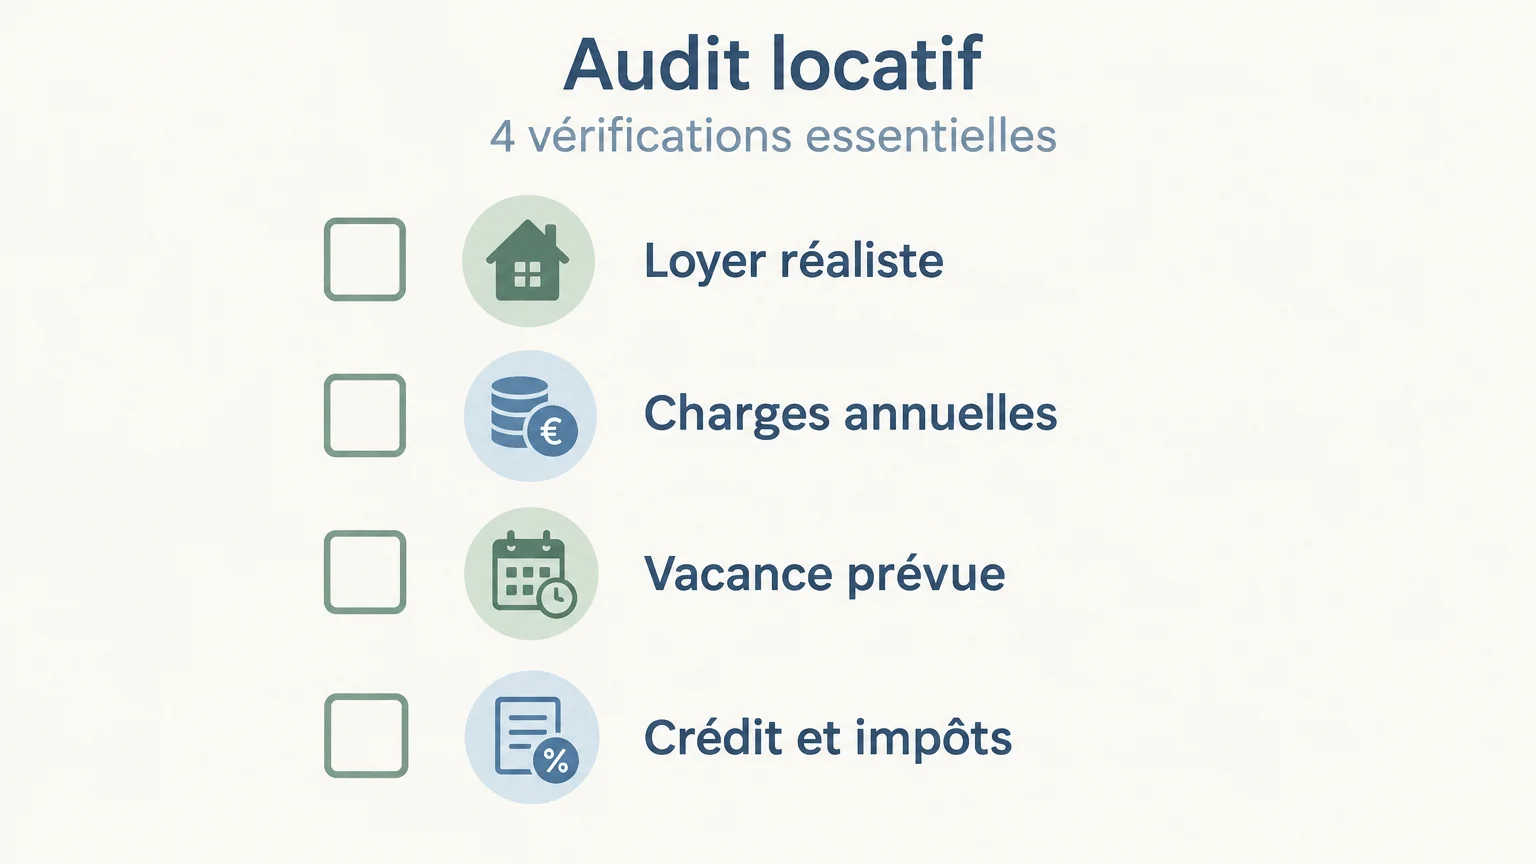
Une estimation devient plus solide lorsque chaque dépense est appuyée par un montant ou une hypothèse explicite. Examinez les avis de taxe foncière, les appels de charges de copropriété, les contrats d’assurance, les factures d’entretien et les frais de gestion. La valeur locative cadastrale sert notamment de base au calcul de la taxe foncière, comme l’explique la page des impôts sur la valeur cadastrale. Pour l’audit, retenez le montant de taxe foncière réellement dû, et non une estimation fondée uniquement sur le loyer.
Distinguez les dépenses ponctuelles des dépenses annuelles. Une rénovation importante peut peser sur le budget de la première année, tandis que l’entretien courant revient régulièrement. Lorsque des travaux sont envisagés, comparez leur coût à l’amélioration locative attendue et au temps nécessaire pour retrouver cette dépense. Nous détaillons aussi les facteurs à examiner avant de rénover avant de louer pour améliorer la rentabilité.
Un état des lieux précis aide à documenter l’état du logement à l’entrée et à suivre les remises en état nécessaires. Pour comparer les méthodes de réalisation et de conservation de ces documents, consultez les meilleurs outils état des lieux. Intégrez ensuite les réparations prévisibles dans vos hypothèses plutôt que de considérer le logement comme sans entretien.
Que doit restituer l’audit avant une décision ?
Un audit utile ne se limite pas à un taux final. Il doit présenter les hypothèses de loyer, le coût d’acquisition retenu, les charges, la vacance et les travaux, puis montrer leur effet sur le rendement et la trésorerie. Vous pouvez alors repérer les données vérifiées, les estimations et les postes encore incertains.
Testez au moins une hypothèse moins favorable : loyer inférieur à la cible, période sans locataire plus longue ou dépense imprévue. Si le projet reste acceptable dans ce scénario, votre décision repose sur une marge de sécurité plus lisible. Dans le cas contraire, examinez le prix d’achat, le budget de travaux, le financement ou le loyer visé avant de vous engager.
Nous proposons aux propriétaires situés dans notre zone d’intervention un premier audit de rentabilité et un premier rendez-vous gratuits et sans engagement. Notre activité porte sur la mise en location et la gestion locative ; l’analyse doit donc aussi vous permettre d’anticiper les charges et le suivi concret du bien une fois loué.
Retenir le revenu réellement prévisible
Un audit de rentabilité d’un bien locatif confronte le loyer réaliste au coût total, aux charges et aux périodes de vacance. Calculez séparément le rendement net et le cash-flow après crédit, puis vérifiez la fiscalité selon votre situation. Des données locales et des dépenses justifiées rendent la décision plus fiable qu’un rendement brut isolé.
Faites le point sur votre projet locatif
Avant la mise en location, confronter les chiffres aux dépenses prévisibles aide à préparer la gestion du logement. Nous intervenons dans les secteurs où nous pouvons assurer un suivi local, notamment en Savoie, en Haute-Savoie et dans le bassin genevois français.
Le premier audit de rentabilité et le premier rendez-vous sont gratuits et sans engagement pour les propriétaires de notre zone d’intervention. Pour échanger sur la gestion locative de votre bien après l’achat, prenez contact au sujet de votre projet locatif.
Questions fréquemment posées
Quelle différence entre rendement brut et rendement net ?
Le rendement brut compare les loyers annuels au coût retenu pour le bien, sans déduire les dépenses du propriétaire. Le rendement net retranche les charges et frais pris en compte dans le calcul.
Le rendement locatif tient-il compte du crédit immobilier ?
Le rendement mesure le revenu locatif par rapport au coût du projet. Les remboursements du prêt s’intègrent plutôt au calcul du cash-flow, qui mesure les entrées et sorties d’argent.
Comment estimer le loyer à retenir dans le calcul ?
Comparez des logements proches par leur emplacement, leur surface, leur état et leurs équipements. Utilisez une hypothèse prudente, cohérente avec les références locales disponibles.
La vacance locative doit-elle être intégrée à l’audit ?
Oui, car un logement inoccupé ne génère pas de loyer pendant cette période. Estimez cette durée à partir de la situation du bien et testez aussi un scénario moins favorable.
Peut-on demander un audit sans engagement ?
Nous proposons un premier audit et un premier rendez-vous gratuits et sans engagement aux propriétaires de notre zone d’intervention. L’analyse permet d’examiner les loyers, les charges et les hypothèses du projet.
Vous avez un bien a louer ?
Confiez-nous sa gestion locative : loyers securises, locataires verifies, zero souci.
Confier mon bien →