Résumé : Aucun taux de ROI ne s’applique à tous les investissements immobiliers accompagnés. Le résultat dépend du prix de revient, des loyers réellement encaissés, des frais, du financement, de la fiscalité, de la durée et du prix de revente. Pour comparer des projets, calculez leur rentabilité nette et étudiez leurs flux de trésorerie dans le temps.
Deux projets affichant le même rendement locatif brut peuvent aboutir à des résultats très différents une fois les charges, les impôts et le crédit pris en compte. Le ROI d’un investissement immobilier accompagné dépend aussi de ce que recouvre l’accompagnement : recherche du bien, travaux, mise en location ou gestion après l’achat. Pour distinguer ces missions, vous pouvez consulter notre page sur l’Investissement locatif clé en main à Annemasse, tout en vérifiant précisément quelles prestations sont réellement proposées. Chez nous, l’activité porte sur la gestion locative, pas sur la sélection ou l’achat du bien.
Un calcul utile ne promet pas un rendement. Il transforme plutôt des hypothèses vérifiables en estimation, puis aide à tester ce qui se passe si les loyers baissent, si des travaux s’ajoutent ou si la revente intervient plus tôt que prévu.
Comment calculer un ROI qui reflète la rentabilité réelle ?
Une annonce peut mettre en avant un rendement brut élevé, mais ce chiffre ne décrit pas le gain réellement conservé. Le rendement brut rapporte généralement le loyer annuel au prix d’achat. Il ne retranche ni les charges non récupérables, ni la vacance, ni les frais de gestion, ni les impôts.
Le ROI total, lui, compare le gain net réalisé au montant total investi. Pour l’estimer, additionnez les revenus nets cumulés et le produit net de revente, puis retranchez le coût total du projet. Divisez le gain obtenu par la somme investie et multipliez par 100. Précisez toujours la période considérée et les frais inclus.
Pour passer du brut au net, établissez un prix de revient complet : prix du logement, frais d’acquisition, travaux initiaux, mobilier éventuel et frais de financement. Déduisez ensuite les dépenses liées à la détention et à la location, comme la taxe foncière, les charges non récupérables, l’assurance, l’entretien, la gestion et la fiscalité applicable à votre situation. L’ANIL recommande également de tenir compte de la vacance locative, des impayés et des dépenses d’entretien dans l’analyse d’un projet locatif, comme le détaille son outil de simulation locative.
Un rendement net annuel reste différent d’un ROI total sur plusieurs années. Pour comparer des projets de durées différentes, examinez aussi le taux de rendement interne, ou TRI. Il tient compte des dates auxquelles les dépenses et les encaissements surviennent. C’est particulièrement utile lorsque les revenus varient d’une année à l’autre ou que les travaux sont échelonnés.
Quel résultat donne un exemple chiffré ?
Prenons un cas simplifié, sans emprunt, sur une durée de dix ans. Le logement coûte 220 000 €, les frais d’acquisition 18 000 €, les travaux 12 000 € et l’ameublement 5 000 €. L’investissement initial atteint donc 255 000 €.
Supposons ensuite 9 000 € de trésorerie nette par an, après charges et impôts, puis une revente nette de 260 000 €. Sur dix ans, les revenus cumulés atteignent 90 000 € et le total récupéré s’élève à 350 000 €. Le gain est de 95 000 €, soit un ROI total de 37,3 % par rapport à la somme investie. Ces hypothèses servent uniquement à illustrer le calcul, elles ne constituent pas une prévision.
Ce pourcentage ne montre pas à lui seul quand les revenus sont encaissés. Pour tenir compte de leur calendrier, calculez le TRI avec les flux annuels et le montant net de revente. Examinez également un scénario moins favorable, par exemple une période sans locataire ou un prix de revente inférieur à l’hypothèse initiale.
Pour la comparaison entre communes, vérifiez aussi ce que mesure chaque donnée. Un jeu de données de millésime 2026 publié sur data.gouv.fr rapproche les loyers estimés à partir de la carte des loyers 2025 et les ventes DVF de 2025 pour calculer un rendement brut. Sa méthode ne retranche pas les charges, les travaux, la vacance ni les impôts, comme l’explique la fiche du jeu de données.
Que change réellement un accompagnement ?
Un accompagnement ne produit pas automatiquement un meilleur rendement. Son effet dépend des missions confiées, de leur coût et de la qualité de leur exécution. Une recherche immobilière, le suivi de travaux et l’ameublement interviennent avant la location ; la gestion locative prend le relais pour commercialiser le logement et suivre le bail.
Comparez donc le périmètre écrit de la prestation avec votre propre calcul. Demandez qui choisit le locataire, qui coordonne les travaux, quelles dépenses nécessitent votre accord et quels honoraires s’ajoutent. Une estimation de loyer ne remplace pas les loyers effectivement encaissés, et une annonce mise en ligne ne signifie pas que le logement sera loué immédiatement.
Après l’achat, la qualité du suivi quotidien compte aussi. Pour les propriétaires qui délèguent la gestion dans nos secteurs d’intervention, nous organisons le suivi autour d’Un interlocuteur unique pour votre projet immobilier. Notre rôle concerne la gestion locative, et non la sélection du bien ou le pilotage d’un investissement complet.
Intégrez les honoraires dans le scénario net avant de comparer une gestion déléguée à une gestion autonome. Puis mesurez ce que la délégation change pour vous, notamment en temps consacré, en suivi des retards de paiement et en coordination des interventions. Ces éléments éclairent la décision, sans devenir un rendement garanti.
Comment le crédit et la durée modifient-ils le résultat ?
Avec un emprunt, le rendement du logement et le rendement de votre apport ne mesurent pas la même chose. Pour évaluer le résultat rapporté à votre argent réellement engagé, recensez l’apport initial et tous les versements effectués ensuite. Déduisez les échéances payées des flux locatifs, puis tenez compte du capital restant dû au moment de la revente.
L’effet de levier du crédit peut amplifier les gains comme les pertes. Un emprunt réduit l’apport nécessaire au départ, mais les intérêts, l’assurance emprunteur et les mensualités pèsent sur la trésorerie. Faites au moins deux simulations : une avec les loyers et les coûts attendus, l’autre avec une vacance plus longue, des travaux imprévus ou une revente moins favorable.
La durée compte également. Des travaux importants au début, une période de vacance ou une revente anticipée modifient le calendrier des encaissements et le TRI. Une hausse de valeur supposée ne doit donc pas compenser artificiellement une trésorerie d’exploitation déficitaire dans votre scénario prudent.
Sur longue période, distinguez rendement nominal et pouvoir d’achat. En France métropolitaine, l’Insee indique qu’entre 2005 et 2025, les loyers ont progressé en moyenne de 1,4 % par an, contre 1,6 % par an pour l’inflation générale. Cette comparaison historique, présentée dans la page de l’Insee sur l’évolution des prix, rappelle qu’une hausse des loyers ne suit pas nécessairement celle des dépenses courantes.
Quels coûts et quels risques faut-il vérifier ?
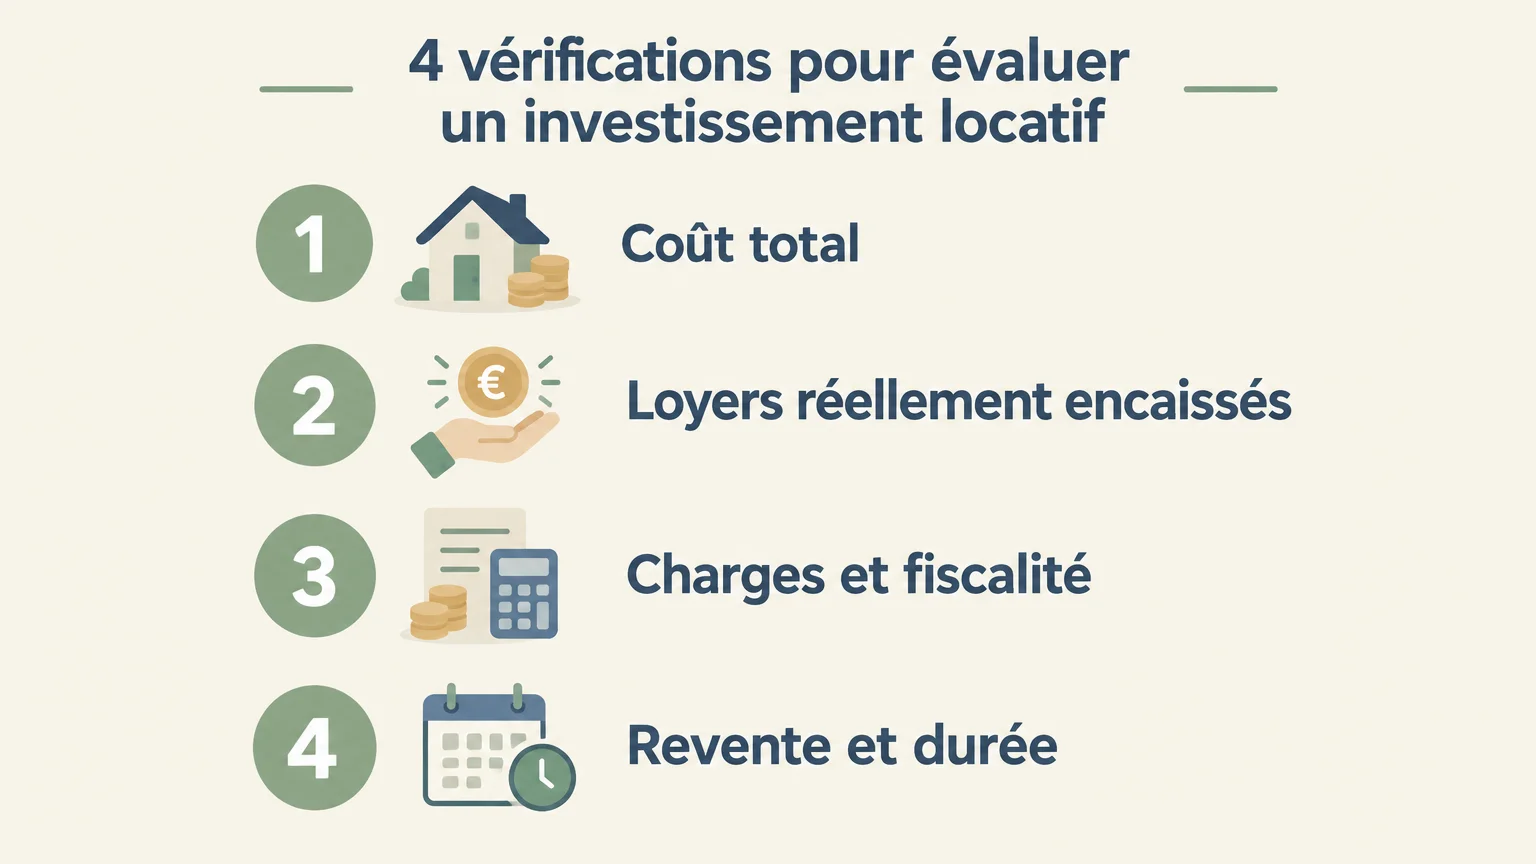
Avant de retenir un résultat, vérifiez si le calcul inclut les réparations, les charges non récupérables, l’assurance, les impôts, les frais de mise en location et les périodes sans locataire. Une vacance locative réduit les loyers encaissés, tandis qu’un impayé peut entraîner des délais et des frais de procédure.
Pour un logement que nous gérons dans notre zone d’intervention, nos honoraires de gestion s’élèvent à 5 % TTC des sommes encaissées, avec un minimum de 39 € par mois et par lot. La mise en location coûte 50 % d’un mois de loyer à chaque entrée d’un nouveau locataire, dans les limites légales applicables. La garantie loyers impayés est une option à 3,5 % TTC, soumise à l’acceptation du dossier et aux conditions du contrat.
Cette garantie prévoit une couverture pouvant atteindre 100 000 € pour les loyers impayés et 10 000 € pour les dégradations, sous réserve des limites et conditions contractuelles. Pour réduire les zones d’incertitude de votre calcul, nous nous engageons à mettre l’annonce en ligne sous sept jours après réception d’un dossier complet, ou sous dix jours après un congé. Ces délais portent sur la publication, pas sur la location effective.
Enfin, comparez les honoraires à votre scénario de gestion autonome, sans supposer que déléguer efface la vacance ou les impayés. Notre mandat est sans engagement de durée et résiliable avec un mois de préavis. Lorsque vous estimez le coût de gestion, intégrez aussi le temps que vous consacreriez aux échanges, aux relances, aux documents et à la coordination des travaux.
Retenir un ROI fondé sur des hypothèses vérifiables
Le ROI d’un investissement locatif accompagné dépend du coût total, des loyers nets réellement encaissés, du financement, des impôts, de la durée et de la revente. Établissez un scénario central et un scénario prudent, puis utilisez le TRI lorsque les flux surviennent à des dates différentes. Évaluez séparément les missions d’accompagnement et la gestion locative pour comparer des prestations réellement équivalentes.
Confier la gestion locative après l’achat
Si votre bien est acquis, le calcul de rentabilité peut intégrer le coût d’une gestion déléguée. Il reste alors essentiel de distinguer ce service de la recherche du logement, du financement et de la conduite des travaux. Nous intervenons sur la mise en location et la gestion courante des biens situés dans nos secteurs.
Notre gestion comprend le suivi du bail, l’encaissement des loyers, les relances et la coordination des interventions. Les honoraires sont définis selon notre grille, et le mandat peut être résilié avec un mois de préavis. Pour consulter la page consacrée à l’investissement locatif en Haute-Savoie, rendez-vous sur Investissement locatif clé en main en Haute-Savoie. Cette page porte sur le thème de l’investissement locatif ; notre prestation reste la gestion locative, dans notre zone d’intervention.
Questions fréquemment posées
Quel ROI attendre d’un investissement immobilier accompagné ?
Il n’existe pas de taux universel à attendre, car les coûts, les loyers, le financement et la durée varient selon le projet. Calculez le rendement net et le ROI total à partir de vos hypothèses vérifiables.
Le rendement brut suffit-il pour comparer deux biens ?
Non, car il ne retranche pas les frais, les impôts, les charges ni la vacance locative. Comparez plutôt le rendement net et les flux de trésorerie sur une durée identique.
Comment intégrer un crédit au calcul du ROI ?
Suivez les apports versés, les échéances, les revenus locatifs et le capital restant dû à la revente. Le TRI aide à comparer les flux lorsqu’ils interviennent à des dates différentes.
Quels frais de gestion faut-il inclure ?
Ajoutez les honoraires récurrents, les frais de mise en location et, si vous la choisissez, l’assurance contre les loyers impayés. Vérifiez aussi les conditions, les plafonds et les événements qui déclenchent chaque frais.
Bolieu accompagne-t-elle l’achat d’un investissement locatif ?
Non, notre activité concerne la mise en location et la gestion locative, et non la sélection ou l’achat du bien. Nous intervenons dans nos secteurs, où un gestionnaire local assure le suivi du logement.
Vous avez un bien a louer ?
Confiez-nous sa gestion locative : loyers securises, locataires verifies, zero souci.
Confier mon bien →